A fatura chegou no dia seguinte
A carta de outubro terminou com uma frase curta: “Termina em 25 de outubro”. Terminou. Só não terminou do jeito que as pesquisas, os modelos e a quase totalidade do mercado esperavam. Nosso motor de probabilidades dava mais de 80% de chance para Flávio Bolsonaro depois do 1º turno, os mercados de previsão davam 84%, e escrevemos que estávamos confiantes em ativos locais, especialmente juros e Bolsa, com o USDBRL como a classe de que menos gostávamos. O mercado errou o resultado e o erro custou caro para todos já no dia 26. Não vamos dourar a pílula, grandes empresas locais perderam mais de metade do seu valor na última semana. Nossa moeda perdeu cerca de 10%. O que ficou de pé foi o que escrevemos em junho: ao menos 30% do patrimônio em moeda forte. Foi esse pedaço da carteira que pagou a conta da segunda-feira.
O Congresso foi para a direita
Antes do presidente, vale olhar as casas que vão aprovar ou travar tudo nos próximos quatro anos. Na Câmara, o PL elegeu 121 deputados (eram 99 em 2022). A federação PT-PCdoB-PV fez 88, a federação União-PP 87, o PSD 43, o Republicanos 41 e o MDB 36. Na nossa classificação de outubro, a direita passou de 104 para 132 cadeiras, o centrão caiu de 285 para 257 e a esquerda ficou parada nos 124. O centrão tem os 257 da maioria absoluta sem um voto de folga: qualquer votação do governo passa pelo balcão.
No Senado, 40 das 54 cadeiras em disputa vão para nomes novos, uma renovação de 74%. A partir de 2027, o PL terá 29 senadores, mais de um terço da Casa, contra 10 do PT, 8 do MDB, 6 do PP, 5 do União Brasil e 5 do Republicanos (Senado Notícias). Nos estados, o PL também lidera, com 6 dos 27 governadores. O resultado eleitoral reconduziu Lula, enquanto o Congresso eleito terá o partido do adversário como a maior bancada nas duas Casas. Isso pesa na árvore lá na frente.
A virada
No 1º turno, Flávio teve 47,03% dos votos válidos (56,1 milhões) contra 45,16% de Lula (53,9 milhões). Três semanas depois, Lula venceu com 51,79% (64.256.232 votos) contra 48,21% (59.826.041), uma diferença de 4,43 milhões (TSE). A margem andou 5,4 pontos em 21 dias.
Uma conta simples dá o tamanho da coisa. Os candidatos eliminados somaram 9,32 milhões de votos no 1º turno. Lula ganhou 10,38 milhões entre um turno e outro, mais do que todos eles juntos; Flávio ganhou 3,72 milhões. L
ula ficou com 73,6% dos votos novos. A diferença veio do comparecimento: a abstenção caiu de 21,1% para 19,2%, algo como 3 milhões de eleitores a mais, e brancos e nulos caíram de 4,77% para 3,24%. Em outubro escrevemos que “a abstenção não decide”, lembrando que em 2022 o 2º turno trouxe só 570 mil eleitores a mais. Desta vez, decidiu.
Quão rara é uma virada dessas? Desde 1989, o Brasil teve sete eleições presidenciais com 2º turno. Nas sete, quem liderou o 1º turno levou a eleição. 2026 é a primeira exceção da Nova República. Lá fora acontece (a Argentina de 2023 é o exemplo mais próximo); aqui, nunca. Flávio diz que não reconhece o resultado e que pedirá a anulação, por causa da prorrogação do horário de votação determinada pelo ministro Cristiano Zanin a pedido da coligação de Lula. A chance do pedido é próxima de zero, mas o ruído não vai embora tão cedo.
E os institutos? Erraram nos dois sentidos, o que exige certo talento. No 1º turno, Datafolha, Quaest, AtlasIntel e CNT/MDA apontavam Lula na frente. Ganhou Flávio. No 2º, Datafolha e Quaest davam Flávio com 51% x 49%, AtlasIntel 50,8% x 49,2%, CNT/MDA 50,7% x 49,3%, Gerp e Real Time Big Data 52% x 48%. Ganhou Lula. Pelo levantamento da Rede 98, os 21 institutos subestimaram Lula, 18 colocavam Flávio na frente e a média dava Flávio por 1,9 ponto: erro de cerca de 5,5 pontos na margem. Foi a primeira vez que o Datafolha errou o vencedor de um 2º turno.
Um minuto de estatística: com 4.050 entrevistas, errar a margem em 5,6 pontos é um desvio de 3,5 erros-padrão, coisa que o acaso produz uma vez a cada 2.600 pesquisas, mais ou menos. Quando 21 institutos erram para o mesmo lado, não é amostra, é modelo. O próprio CEO da AtlasIntel admitiu que os modelos de eleitor provável não captaram a mobilização do eleitorado de Lula. As pesquisas mediram quem dizia que ia votar. O eleitor foi votar.
Segunda-feira, 26 de outubro
O mercado tinha precificado Flávio: entre a véspera do 1º turno e a sexta-feira 23/10, o Ibovespa saiu de 192.114 para 205.082 pontos. Na segunda, a B3 acionou o circuit breaker antes da abertura, com indicação de queda acima de 20%. A mínima foi de 169.516 pontos (-17,34%) e o fechamento de 176.608, queda de 13,88%. Em dólares, -21,1%. Small Caps caíram 26,5% e o índice Imobiliário 28,6%. O dólar fechou a R$ 5,4027, alta de 8,21%, a maior em mais de duas décadas, depois de tocar R$ 5,60. O DI janeiro 2031 foi de 12,64% para 15,19% (+254 pontos-base) e o Tesouro precisou recomprar R$ 7,1 bilhões em NTN-F para dar algum chão à curva (CNN Brasil, Exame). Detalhe que diz muito: o Ibovespa fechou 8,1% abaixo da véspera do 1º turno. O mercado não devolveu só o prêmio associado a Flávio; também incorporou um prêmio de risco adicional associado às expectativas para o novo mandato.
Pelos levantamentos que conseguimos verificar, foi a quinta maior queda diária do Ibovespa desde o Plano Real, atrás de 10/09/1998 (-15,82%, crise russa), 27/10/1997 (-14,98%, crise asiática), 12/03/2020 (-14,78%) e 16/03/2020 (-13,92%), as duas da pandemia. Pior que qualquer dia de 2008 (-11,39% em 15/10/2008) e que o Joesley Day (-8,79%). E a diferença mais importante: as quatro maiores foram crises globais. A de 26 de outubro teve origem doméstica.
Em desvios-padrão, é ainda mais estranho. Nos 12 meses anteriores, a volatilidade diária do Ibovespa foi de 1,23% (19,5% ao ano, cálculo TAG). A queda de segunda, em retorno logarítmico de -14,9%, equivale a 12,2 desvios-padrão. Numa distribuição normal, um dia assim aconteceria uma vez a cada 10 elevado a 31 anos, algo como 10 elevado a 21 vezes a idade do universo. O mundo, claro, não é normal. Com caudas gordas (t de Student com 3 graus de liberdade e a mesma volatilidade), vira um evento a cada 34 anos; com 4 graus, a cada 120 anos. No câmbio, cerca de 12 desvios. Na realidade, o Brasil teve cinco dias assim em 32 anos de Plano Real, quase todos trazidos de fora. Este veio de dentro, e isso muda o diagnóstico: o choque teve origem doméstica.
Os dois balanços esgarçados
A vitória de Lula, sozinha, não explica -13,88%. O que explica é o ponto de partida: os dois lados da economia chegam a 2027 com o balanço no limite.
O setor público: a dívida bru
ta está em 82,9% do PIB (R$ 11,1 trilhões, agosto, Banco Central). O déficit primário de 12 meses é de 0,62% do PIB, os juros nominais somam 8,86% do PIB (R$ 1,18 trilhão, cerca de R$ 3,2 bilhões por dia) e o déficit nominal chega a 9,48% do PIB. A IFI calcula que seria preciso um superávit primário de 2,4% do PIB para estabilizar a dívida. Saindo de -0,62%, o ajuste é de cerca de 3 pontos do PIB, algo como R$ 400 bilhões por ano (3,02% de um PIB de R$ 13,4 trilhões). Nenhum programa da campanha chegou perto disso, e o de Lula não propõe reforma da Previdência.
O setor privado: as famílias devem 49,9% da renda de 12 meses, igualando o recorde da série do Banco Central (julho). O comprometimento da renda com o serviço da dívida chegou a 28,9% em junho, recorde da série iniciada em 2011. A inadimplência das famílias bateu 8% em agosto, outro recorde, com juro médio de 61,7% ao ano no crédito livre. Nas empresas, a Serasa contou 9,1 milhões de CNPJs inadimplentes em junho, o maior número da série, e 2025 teve o recorde de 2.466 empresas em pedidos de recuperação judicial.
Esse é o ponto central desta carta. Numa desaceleração normal, um balanço segura o outro: quando famílias e empresas param de gastar, o governo gasta; quando o governo aperta, o setor privado toma crédito. No Brasil de 2027, nenhum dos dois tem espaço. Por isso o risco é não linear. A economia não desacelera em linha reta; anda devagar até que, de repente, para. Rudi Dornbusch resumiu: a crise demora muito mais para chegar do que você imagina, e depois acontece muito mais rápido do que você pensava. Guillermo Calvo deu nome ao fenômeno em 1998: parada súbita.
O que Richard Koo nos ensina
Richard Koo, economista-chefe do Nomura Research Institute, publicou em 2003 Balance Sheet Recession, sobre o Japão pós-bolha. Quando uma bolha financiada por dívida estoura, o ativo cai e a dívida fica. O Japão perdeu cerca de ¥ 1.500 trilhões em ações e imóveis. Empresas que ainda geravam caixa, com o balanço no vermelho, pararam de maximizar lucro e passaram a minimizar dívida. Cada uma fazia a coisa certa; todas juntas derrubavam a demanda. É a falácia da composição. O juro foi a zero e ninguém tomou crédito, porque quem está quebrado não pega empréstimo a preço nenhum. O que evitou a depressão foi o governo tomando emprestada a poupança que sobrava. Quando o Japão tentou consolidar cedo demais, em 1997, a economia afundou e o déficit cresceu: pelos números do Ministério das Finanças reproduzidos por Koo, os apertos prematuros de 1997 e 2001 custaram ¥ 103 trilhões de déficit adicional.
O que isso nos ensina? Três cois
as, nenhuma confortável. Primeiro, o remédio de Koo pressupõe um governo com balanço saudável, financiado na própria moeda, com juro perto de zero e um governo com balanço saudável, financiado na própria moeda, com juro perto de zero e uma montanha de poupança doméstica. O Japão tinha tudo isso. O Brasil paga mais de 9% de juro real e já gasta quase 9% do PIB só com juros.
Segundo, aqui o roteiro pode rodar ao contrário. Se famílias e empresas entrarem em desalavancagem forçada, e a inadimplência e as recuperações judiciais sugerem que já entraram, o governo não tem como ocupar o espaço. Se tentar, o prêmio de risco sobe, o juro sobe e o balanço privado aperta mais. O remédio vira veneno quando o médico também está internado. É uma recessão de balanço dupla, sem o amortecedor que salvou o Japão.
Terceiro, a política monetária perde força nos dois sentidos. Juro alto não freia o devedor desesperado, que rola a dívida a qualquer taxa, e juro baixo não reanima quem está pagando dívida. Com déficit nominal de 9,5% do PIB, o risco de dominância fiscal, tema da nossa carta de julho, deixa de ser teoria.
A árvore probabilística de Lula 4
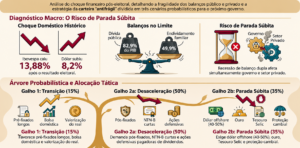
- Galho 1, 15%: Lula não termina o mandato. Por saúde (completou 81 anos em 27 de outubro e passou por cirurgia de emergência para drenar um hematoma intracraniano em dezembro de 2024), impeachment ou pressão externa. Assume Geraldo Alckmin. A composição deste Congresso pode influenciar a dinâmica de governabilidade, embora 342 votos na Câmara e 54 no Senado sigam sendo uma barreira alta. Este cenário é tido como positivo para os rumos da política econômica e para os ativos de risco.
- Galho 2, 85%: Lula termina o mandato, por dois caminhos.
- Galho 2a, 50%: desaceleração gradual e medíocre, sem choques. Crescimento entre 1% e 1,5% ao ano, inflação acima da meta, Selic alta por mais tempo, dívida subindo de 3 a 4 pontos do PIB por ano e real se desvalorizando devagar. Uma década perdida em câmera lenta.
- Galho 2b, 35%: parada súbita com inflação. Câmbio em overshooting, expectativas desancoradas, Banco Central obrigado a subir juros com a economia já caindo (e não subindo, até talvez cortando), crédito travado e recuperações judiciais em série. Já vimos esse filme: em 2015 e 2016 o PIB caiu 3,5% e 3,3%, a inflação de 2015 foi de 10,67% e a Selic chegou a 14,25%. Só que a dívida, desta vez, parte de 83% do PIB, e não de pouco mais de 50%, como em 2013. Cabe lembrar que temos, adicionando insulto à injúria, uma grande defasagem no preço dos combustíveis, ou seja, tem inflação represada.
Condicionando ao mandato completo, são 59% para o caminho medíocre e 41% para a parada súbita. Dado que Lula fica, a chance de um acidente é pouco menor que a de cara ou coroa.
As consequências macro são opostas. No galho 1, o prêmio de risco se comprime de uma vez. No 2a, o país vive de carrego, com juro real alto e lenta erosão da moeda. No 2b, tudo o que é doméstico e alavancado sofre junto. É o galho que define a carteira, porque é o único em que as perdas são permanentes.

O que fazer com o patrimônio?
No galho 1 (15%), ganham prefixados e NTN-Bs longas, bolsa doméstica cíclica (bancos, varejo, construção, small caps) e o real. No galho 2a (50%), ganham o pós-fixado para liquidez, NTN-Bs curtas e intermediárias, que pagam inflação mais 8% sem precisar de milagre, crédito isento de alta qualidade, com muita seletividade, e bolsa defensiva: exportadoras, elétricas e saneamento com receita indexada e boas pagadoras de dividendos. No galho 2b (35%), ganham o dólar fora do Brasil, o ouro, o Tesouro Selic e as NTN-Bs curtíssimas; na bolsa, só exportadoras dolarizadas com caixa líquido. Ali, fuja de prefix
ado longo, crédito high yield, FIDCs de consumo, varejo e imobiliário.
O Termômetro de novembro traduz isso em números. IPCA segue no topo da escala (+2), mas com duration menor: na carteira de referência, o IMA-B 5 volta de 30% para 50% da parcela em inflação, o IMA-B cai de 40% para 30% e o IMA-B 5+ de 30% para 20%. Bolsa Brasil volta de +0,5 para neutro, concentrada em valor e retorno absoluto, e o mercado imo
biliário também volta para neutro. Multimercados descem de -1 para -2. O BRL/USD vai de -0,5 para -1, a leitura mais negativa para o real desde pelo menos o início de 2025. Crédito HG (-2) e HY (-1) seguem negativos.
Uma casa vai contra a corrente: o prefixado sobe de +0,5 para +1, o maior nível desde abril de 2025. Não é teimosia. Com o DI janeiro 2028 a 14,8% e o janeiro 2031 acima de 15%, contra uma Selic de 13,75%, a curva passou a cobrar juros de parada súbita. Nos galhos 1 e 2a, que somam 65%, a curva tende a devolver esse prêmio e o prefixado ganha; no 2b, perde. Aqui entendemos que a parcela pré-fixada é um seguro contra a parada súbita, o Brasil possivelmente ruma para uma estagflação, e a função de reação deste Banco Central, ao nosso ver, será mirar atividade e não inflação, ou seja, ele corta juros com vontade.
Qual ativo é antifrágil?
Taleb separa três coisas: o frágil, que quebra com o choque; o robusto, que resiste; e o antifrágil, que ganha com ele. NTN-B curta e Tesouro Selic são robustos: aguentam quase tudo, mas não ganham com a desordem. Bolsa doméstica e prefixado longo são frágeis, como o dia 26 provou. O antifrágil, para quem tem patrimônio em reais, é a moeda forte fora do sistema brasileiro, com o ouro ao lado. Quanto pior o Brasil, melhor eles vão. No dia 26, uma carteira com 30% em dólar ganhou cerca de 2,5 pontos percentuais só com o câmbio (30% x 8,21%), o suficiente para compensar uma posição de quase 18% em bolsa brasileira.
A estrutura que propomos é a velha barra de Taleb: de 85% a 90% do patrimônio em ativos robustos e antifrágeis (moeda forte, ouro, NTN-B curta, Tesouro Selic) e de 10% a 15% em posições convexas, que perdem pouco se der errado e ganham muito se o galho 1 acontecer, como prefixado longo e bolsa doméstica. Não sabemos qual galho virá. A carteira precisa sobreviver ao pior e ainda ter bilhete para o melhor.
E o offshore? Deve sair dos 30%?
Sim. Na prática, recomendamos levar a p
arcela em moeda forte de 30% para 40% do patrimônio, e para 45% a 50% nas famílias sem compromissos relevantes em reais nos próximos anos. O Brasil é cerca de 1% dos ativos investíveis do mundo; manter 60% do patrimônio aqui já é uma aposta enorme no país.
Duas ressalvas, no espírito desta casa. Primeira: o dólar subiu 8% em um dia, e correr atrás de preço é a forma mais cara de fazer a coisa certa. A migração deve ser feita em tranches ao longo dos próximos seis meses, aproveitando os dias de alívio do real, que virão. Segunda: o seguro tem prêmio. Sair de um CDI de 13,65% custa vários pontos de carrego por ano. O offshore não está na carteira por ter o maior retorno esperado; está porque é o único ativo que paga quando o galho de 35% acontece. Para os fundos de pensão, vale o limite de 10% no exterior da Resolução CMN 4.994, e o mesmo raciocínio se aplica dentro do mandato: menos duration, mais proteção.
Para encerrar
Taleb escreveu que o vento apaga uma vela e alimenta o fogo. O vento de 26 de outubro apagou muita vela: quem estava alavancado em Brasil, quem confiou nas pesquisas e nos modelos estatísticos e se arriscou mais do que deveria. E alimentou o fogo de quem tinha moeda forte, ouro e paciência. A próxima rajada pode vir em 2027 ou em 2028, de dentro ou de fora. A conta sempre chega. Desta vez, chegou no dia seguinte.